※この記事にはプロモーション(広告)が含まれています。
家を建てたとき、私は「このままずっと教員を続ける」と思っていました。住宅ローンも、夫婦ふたりで組むペアローンです。
教員を辞めたいと思っても、「ローンが残っているから辞められない」と立ち止まっていませんか?
- 住宅ローンがあるから辞められないという思い
- ペアローンがどうなるのかという心配
- 辞めたら一括返済になるのではという不安
- 辞めたあと借り換えられるのかという疑問
家のローンが、あと30年も残っているんです…。
私もペアローンです。でも、辞める前にできることがありますよ。
結論から言うと、教員を辞めても、今の住宅ローンは基本的にそのまま返し続けられます。大事なのは、辞める前に家計を整理しておくこと、そして借り換えるなら在職中に動くことです。
私は育休中に借り換えて、返済の総額が約100万円安くなりました。この記事では、ペアローンで教員を辞めた私の体験と、辞める前にやっておきたいことをお伝えしますね。
教員を辞めても返せる住宅ローン
まずは、いちばん気になる「辞めたら住宅ローンはどうなるのか」からお答えします。
「教員を辞めたら、ローンを一度に返すように言われるのでは」と心配している方もいるかもしれません。でも、住宅ローンの返済中に仕事を辞めても、それだけで困ったことになるわけではありません。
ここでは、辞めたあとの住宅ローンの基本と、気をつけておきたいことを3つにまとめます。契約の中身は人によって違うので、最後は必ず自分の契約書で確かめてくださいね。
退職しても返済は続けられる
住宅ローンの返済中に退職しても、基本的には問題ありません。
毎月きちんと返済を続けていれば、辞めたことだけを理由に、一括で返すよう求められることは基本的にありません。私も、辞めたあとも同じように返済を続けています。
勤務先が変わったときの届け出
ただし、契約によっては、勤め先が変わったときに銀行へ知らせる決まりがあります。
契約書や約款に「勤務先の変更は報告が必要」と書かれている場合は、伝える必要があります。辞める前に一度、契約書を読み返しておくと安心です。
苦しいときは早めに銀行へ相談
もし返済が苦しくなりそうなら、早めに銀行へ相談してください。
相談せずに返済が遅れ続けると、一括での返済を求められる可能性が高くなります。早めに相談すれば、返済期間を延ばすなど、方法を一緒に考えてもらえることがあります。
参考:はじめての住宅ローン「住宅ローン返済中に退職するとどうなる?」
家を買ったときの私の考え
ここからは、私自身の話です。
家を建てると決めたのは、1人目の育休中でした。家が建ったのは、上の子が1歳になるころです。当時の私は、教員を辞めることなど、まったく考えていませんでした。
今振り返ると、家を買ったときの考え方には、もう少し気をつけておけばよかったと思うところもあります。これから家を買う先生にも、今ローンを抱えている先生にも、参考にしてもらえたらうれしいです。
ずっと教員を続ける前提だった
家を買ったとき、私は「まだまだ教員として働く」つもりでした。
この場所でずっと働くのだから、賃貸のように気軽に引っ越せることは、あまりメリットに感じていませんでした。家賃をずっと払い続けるより、買ったほうが長く住むほどお得だと考えていたんです。
住宅ローン控除でペアローンを選んだ
ローンは、夫婦ふたりで組むペアローンにしました。
住宅ローン控除(住宅ローンを組むと、税金が安くなる制度)を考えると、夫婦それぞれが使えるペアローンのほうがお得だよね、という話になったんです。
有利な条件ばかり集めていた本音
正直に言うと、当時の私は、家を買うのに有利な条件ばかりを集めていた気がします。
ずっと同じ働き方を続けられるとは限らない。その「もしも」を、あまり考えていなかったんです。
お金の勉強をするようになって、はじめて気づいたことでした。
ペアローンで辞めるときの注意
ペアローンを組んでいる先生が辞めるときには、知っておきたいことがあります。
ペアローンは、夫婦それぞれが自分の名前でローンを組む仕組みです。片方が仕事を辞めても、その人のローンがなくなるわけではありません。辞める側の収入が減ると、家計への影響も大きくなります。
ここでは、ペアローンで辞めるときに気をつけたい3つのことをまとめます。辞める前に、夫婦で一度話し合っておくと安心です。
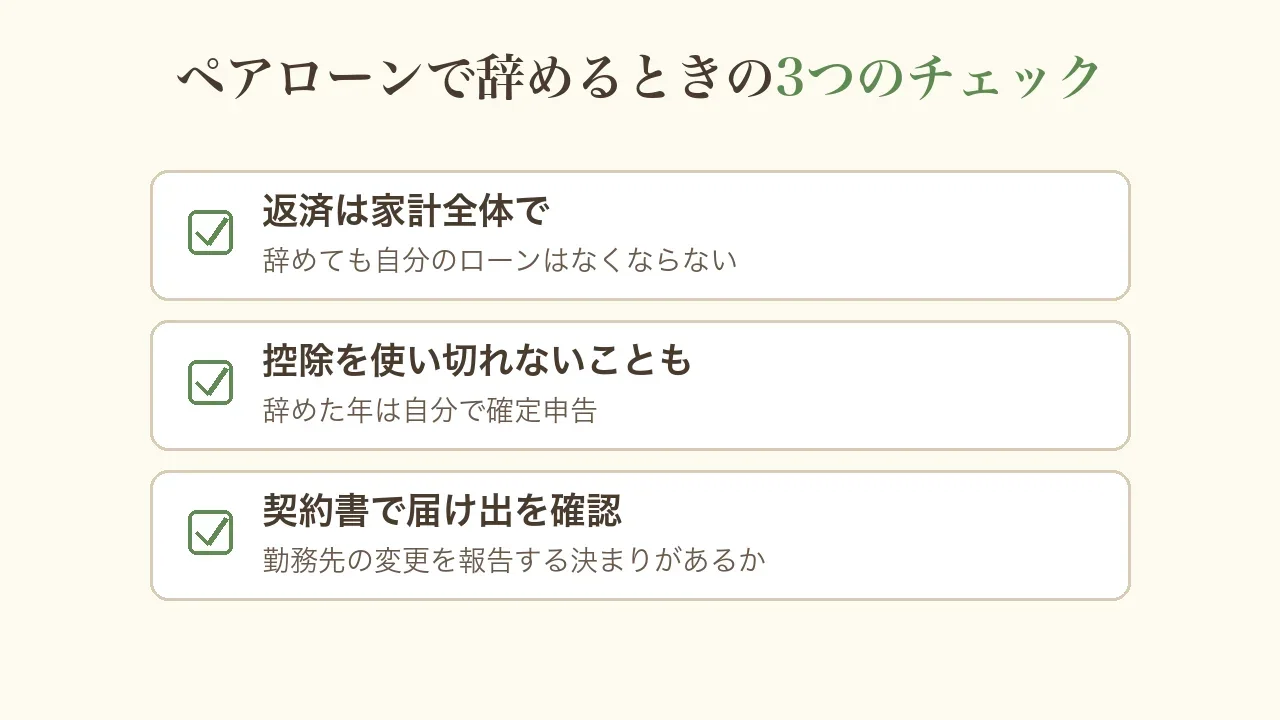
返済は家計全体で考える
片方が辞めても、それぞれのローンの返済は続きます。
辞めて収入が減った分は、家計全体でまかなうことになります。「誰のローンか」より「家計全体で払えるか」で考えることが大切です。
住宅ローン控除が使い切れないことも
住宅ローン控除は、それぞれが払っている税金から差し引かれる仕組みです。
辞めて収入が減ると、もともと払う税金が少なくなるので、控除を使い切れないことがあります。また、辞めた年は年末調整がないため、自分で確定申告をする必要があります。
もしものときのリスクを知っておく
お金の勉強をするうちに、ペアローンには、夫婦の関係が変わったときに手続きが大変になるというリスクもあると知りました。
今、我が家にそんな心配はありません。それでも、仕組みとして知っておくことは大切だと感じています。
辞める前に家計を整理する
「ローンが残っているから辞められない」と感じている方に、いちばん伝えたいことがあります。
それは、辞めるかどうかを決める前に、一度家計を整理してみてほしいということです。ローンの返済額は変えにくくても、ほかの支出を見直すことで、暮らしが成り立つかどうかが見えてきます。
ここでは、私が辞める前にやった家計の整理の考え方を紹介します。くわしい手順は、別の記事にもまとめているので、あわせて読んでみてくださいね。
ローンは変えられない固定費
家計を見直したとき、住宅ローンは「ここは変えられない」と考えました。
毎月の返済額が大きく、すぐに減らせるものではないからです。だからこそ、ほかの部分でどれだけ整えられるかがポイントになりました。
ほかの固定費を削って整える
ローン以外の、削りやすいところから見直していきました。
毎月決まって出ていくお金を少しずつ減らすだけでも、家計にはゆとりが生まれます。ローンを減らせないなら、ほかを整えればいいんです。
本当に教員ほどの給与が必要か
家計を整理すると、ひとつの問いが見えてきます。
本当に、教員ほどの給与が必要なのか。そして、その収入は、本当に教員でしか得られないのか。
考えるのは無料ですよ。
育休中の借り換えで100万円減
ここが、この記事でいちばんお伝えしたいところです。
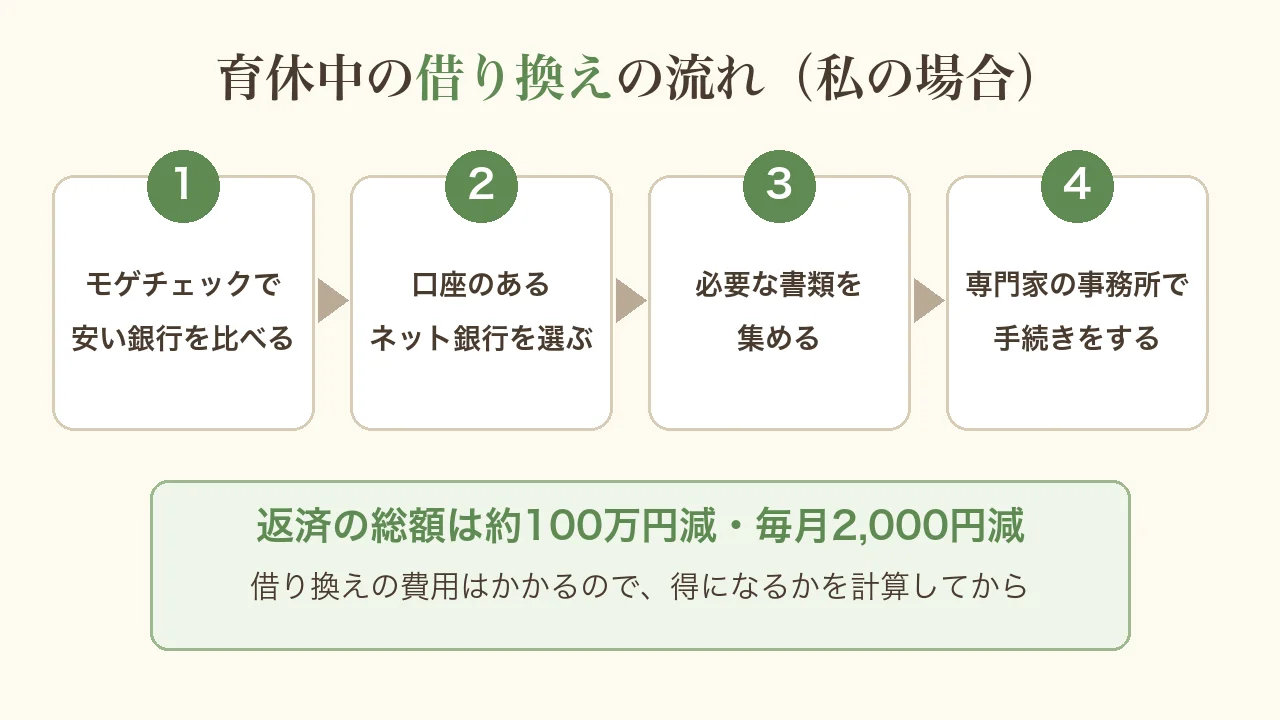
私は、育休中に住宅ローンを借り換えました。借り換えの費用はかかりましたが、トータルで見ると返済の総額が約100万円安くなり、毎月の返済も2,000円下がりました。
借り換えを決めたきっかけから、実際の手続き、やってみて感じたことまで、順番にお伝えします。「借り換えって大変そう」と思っている方の参考になればうれしいです。
借り換えは在職中が有利な理由
借り換えるなら、在職中に動くのがおすすめです。
住宅ローンの審査では、安定した収入があるかどうかが重視されます。一般的に、辞めてフリーランスになった直後は、審査が通りにくくなるといわれています。辞める予定があるなら、借り換えは在職中に済ませておくと安心です。
モゲチェックで銀行を比べた
借り換え先を探すのに使ったのが、「モゲチェック」というサービスです。
今のローンの情報を入れると、借り換えで安くなる銀行が、ランキングで表示されました。自分で銀行を1つずつ調べるのはとても大変なので、本当にありがたかったです。モゲチェックは、お金の勉強をしていたリベラルアーツ大学(リベ大)で知りました。
どこの銀行が安いのか、自分で調べるのは大変そうですね。
いちばん安い銀行を選ばなかった理由
ランキングを見ると、やっぱりネット銀行が安い結果でした。
ただ、いちばん安かった銀行は、条件が多く、追加の契約も必要だったんです。新しく口座を増やしたくなかったこともあり、すでに口座を持っていたネット銀行を選びました。
夫の給与口座が前の銀行にしばられていて、使いにくかったのも、借り換えたかった小さな理由のひとつです。
専門家の事務所と書類集め
大変だったのは、手続きのために、専門家の事務所に1度行く必要があったことです。
あとは、必要な書類を集める手間くらいでした。思っていたよりも、手続き自体はシンプルだったと感じています。
手間に見合うかを計算する
借り換えは、どんな場合でも得になるわけではありません。
手続きの手間や費用を考えると、ローンの残りの額や金利によっては、見合わないこともあります。私の場合は、自分の時間の価値を考えても効果がありそうだと計算できたので、実行しました。まずは、どれくらい安くなるのかを確かめてみるところから始めてみてください。
繰り上げ返済を保留している理由
借り換えのあと、繰り上げ返済(ローンの一部を前もって返すこと)も考えました。
でも、今のところは保留にしています。繰り上げ返済は、早く返せば利息が減るので、一見するとお得に思えます。ただ、我が家の場合は、今すぐやらなくてもいいと判断しました。
ここでは、あくまで我が家の考え方として、保留にしている理由をお伝えします。家庭によって正解は違うので、ひとつの例として読んでください。
まとまった額が必要なこと
繰り上げ返済は、ある程度まとまった金額を入れないと、効果が小さくなりがちです。
手元のお金を大きく減らしてまで、今やる必要があるのか。そこをよく考えました。
今の金利と我が家の考え
我が家は、お金の一部を投資にも回しています。今はまだ低い金利で借りられているので、急いで返すより、今の形を続けるほうがいいと判断しました。
ただ、これはあくまで我が家の判断です。投資にはリスクもあるので、同じようにすることをおすすめしているわけではありません。
金利が上がったら考え直す
この判断は、ずっと変わらないものではありません。
金利がもう少し上がってきたら、もう一度考え直そうと夫婦で話しています。状況に合わせて、そのときどきで見直していくつもりです。
教員の住宅ローンのよくある質問
最後に、教員を辞めるときの住宅ローンについて、よく聞かれる疑問にお答えします。
住宅ローンの契約内容は、銀行やプランによって大きく違います。ここで紹介するのは、あくまで一般的な内容と私の体験です。実際に手続きを進めるときは、契約書を確かめたり、銀行や専門家に相談したりしてくださいね。気になる質問から読んでみてください。
辞めたら一括返済を求められる?
退職したことだけを理由に、一括での返済を求められることは基本的にありません。気をつけたいのは、返済が遅れ続けてしまうことです。返済が難しくなりそうなときは、早めに銀行へ相談しましょう。
退職を銀行に伝える必要はある?
契約書や約款に、勤め先が変わったら報告が必要と書かれている場合は、伝える必要があります。書かれていない場合でも、気になるときは銀行に確認しておくと安心です。
辞めたあとでも借り換えできる?
できないわけではありませんが、一般的に審査は通りにくくなるといわれています。フリーランスの場合、数年分の確定申告の書類を求められることもあります。借り換えを考えているなら、在職中に動くのがおすすめです。
借り換えの費用はどれくらい?
手数料や保証料、登記の費用などがかかり、合計で数十万円になることもあります。費用を差し引いても得になるかどうかを、必ず計算してから決めましょう。私も費用はかかりましたが、トータルでは約100万円安くなりました。
住宅ローン控除はどうなる?
住宅ローン控除は、辞めたあとも条件を満たしていれば使えます。ただし、辞めた年は年末調整がないため、自分で確定申告をする必要があります。収入が減ると、控除を使い切れないこともある点に注意しましょう。
火災保険も見直せる?
見直せます。私は最初にローンを組んだとき、火災保険の一括見積もりを使って、工務店から提案された金額の半分ほどになりました。家計の見直し全体については、教員を辞める前にやった「家計の見直し」全部見せますにまとめています。
参考:はじめての住宅ローン「住宅ローン返済中に退職するとどうなる?」/「退職前後の住宅ローンは要注意!」
※住宅ローンや税金の扱いは、契約内容や状況によって異なります。最終的な判断はご自身で行い、必要に応じて銀行や専門家にご相談ください。
まとめ|考えるのは無料
住宅ローンがあることは、教員を辞められない理由になるとは限りません。辞める前に家計を整理して、借り換えるなら在職中に動く。それだけで、見える景色は変わります。
- 辞めても住宅ローンは基本的にそのまま返せる
- 契約書で勤務先変更の届け出を確認
- ペアローンは家計全体で返済を考える
- 借り換えるなら在職中に動くのがおすすめ
- 繰り上げ返済は家庭ごとに判断
ローンのために教員を続けるしかない、と思い込む前に、一度家計を整理してみてください。本当に教員ほどの給与が必要なのか。それは本当に教員でしか得られないのか。
考えるのは、無料です。そして、借り換えで返済を軽くできるかどうかも、調べるだけならお金はかかりません。
まずは、今のローンがどれくらい安くなりそうか、確かめるところから始めてみませんか。
辞めたあとの収入の変化については、教員を辞めたら収入はどうなる?我が家のリアルな家計も読んでみてください。
コメント