「辞めたあとの健康保険って、どれを選べばいいの?」
退職を決めたあと、私がいちばん分かりづらいと感じたのが、保険と年金のことでした。調べても言葉がむずかしく、読むほどに混乱してしまう。それでも、退職後の保険をどうするかは、学校の事務の先生からも聞かれます。
- 扶養・任意継続・国保の違い
- 保険料がいくらになるかの不安
- 手続きの期限を過ぎる心配
- 教員時代の年金のゆくえ
辞めたら、保険は自動で切りかわるんじゃないんですか…?
私も最初はよく分かりませんでした。でも、金額を比べたら答えはすぐに出ましたよ。
私は任意継続と扶養の金額を計算して比べ、パートナーの扶養に入ることにしました。私の場合は、扶養のほうが圧倒的に負担が軽かったからです。
この記事では、退職後の健康保険の3択の違いと選ぶ順番、年金の切りかえまでをまとめました。在職中に一度調べておけば、学校で聞かれたときにも慌てずに答えられます。
退職後の健康保険は3択
公立学校の先生は、在職中は会社員の健康保険ではなく「共済組合」の組合員です。退職すると、その翌日に組合員の資格がなくなります。
次の勤め先がすぐに決まっていない場合、退職後の健康保険は、大きく分けて3つの中から選ぶことになります。まずは、それぞれがどんなしくみなのかを見ていきましょう。
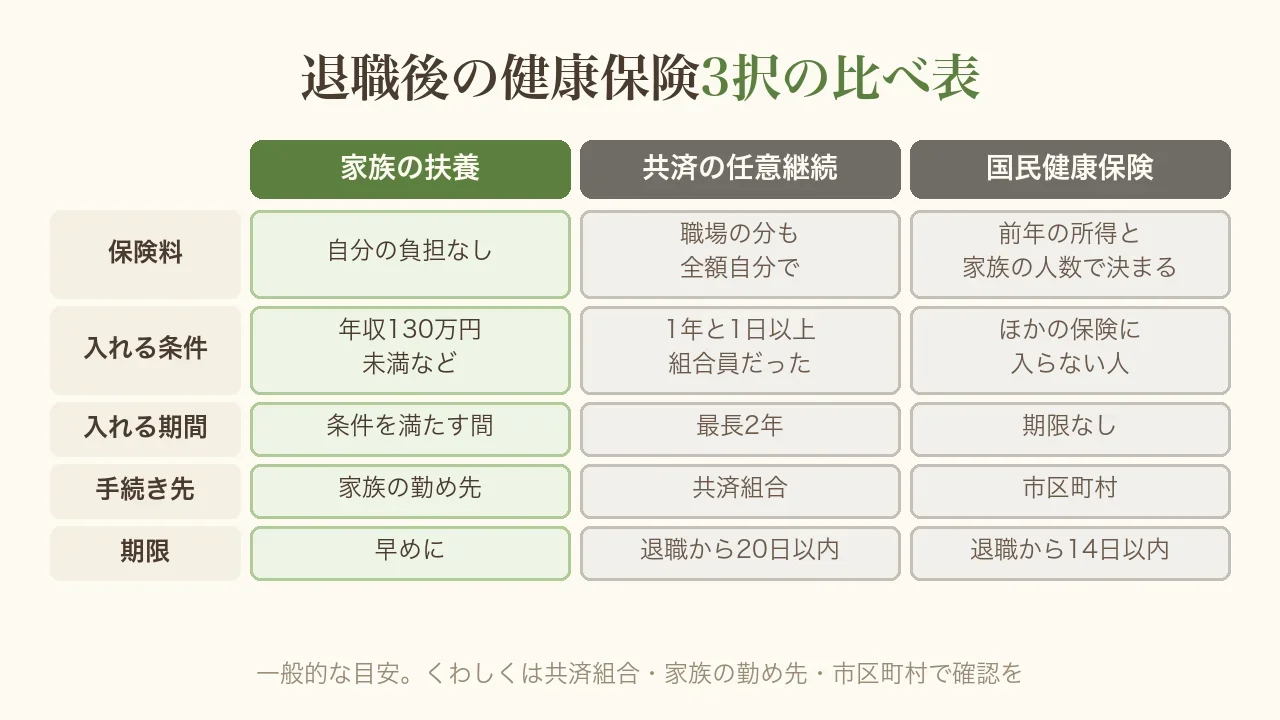
家族の扶養に入る
パートナーなど、家族が入っている健康保険の「被扶養者」になる方法です。
条件を満たせば、自分で保険料を払わずに健康保険に入れます。3つの中で、いちばん負担が軽い選び方です。条件については、このあとの章でくわしくお伝えします。
共済の任意継続
在職中に入っていた共済組合の健康保険を、退職後も最長2年続けられる制度です。
ただし、在職中は職場が負担してくれていた分も、自分で払うことになります。そのため、掛金(保険料)は在職中より高くなるのがふつうです。
国民健康保険に入る
住んでいる市区町村の国民健康保険(国保)に入る方法です。
保険料は、前年の所得や家族の人数などで決まります。辞めた年の翌年までは、先生として働いていたころの収入で計算されるので、高くなりやすい点に注意が必要です。
3つもあると、どれがいいのか迷ってしまいますね…。
私が扶養を選んだ理由
私が選んだのは、パートナーの扶養に入る方法でした。
といっても、最初からすんなり決めたわけではありません。任意継続と比べて迷った時期もありました。ここでは、私がどうやって決めたのか、手続きはどうだったのかをお話しします。同じように迷っている人の参考になればうれしいです。
任意継続と比べて迷った
退職のことをパートナーに話したとき、保険をどうするかまで一緒に話し合いました。
候補にしたのは、パートナーの扶養と、共済の任意継続の2つです。国保は考えていませんでした。扶養に入れるなら、それがいちばん負担が軽いと分かっていたからです。
退職の話をするときに、保険のことまで話しておくと、あとが楽ですよ。
保険料を比べて決めた
迷ったときは、実際に金額を計算して比べました。
結果は、私の場合は、扶養に入るほうが圧倒的にお得でした。数字で比べたことで、迷いはすっかり消えたのです。
ちなみに、3人の子どもは、もともと全員がパートナーの扶養に入っていました。パートナーのほうが収入が多いからです。そのため、子どもの保険を移す手続きはありませんでした。
書類は事務の先生から
手続きは、思っていたよりずっとシンプルでした。
健康保険の書類は、事務の先生から渡された紙に書いて出すだけ。自分で書類を取り寄せる必要もありませんでした。退職前の1月ごろに書類を出したことは、教員の退職手続きの流れ【元教員の体験】辞める前にやること一覧にも書いています。
年金の手続きは、パートナーの職場がしてくれました。保険証はマイナンバーカードと一体になっているので、新しいカードも持っていません。
事務の先生から渡された書類を出すだけで、拍子抜けするくらいでした。
働き方が変わった今も扶養
今の私は、地元の公的な施設で週3日働きながら、フリーランスの仕事も続けています。
働き方は変わりましたが、今もパートナーの扶養に入ったままです。収入が増えて条件から外れたら、自分で保険に入るつもりでいます。今の状況に合わせて選び、変わったら見直す。それで十分だと思っています。
3択の選び方と順番
3つの中からどれを選ぶかは、人によって答えが変わります。家族の働き方や、辞めたあとの収入によって、いちばん負担が軽いものが違うからです。
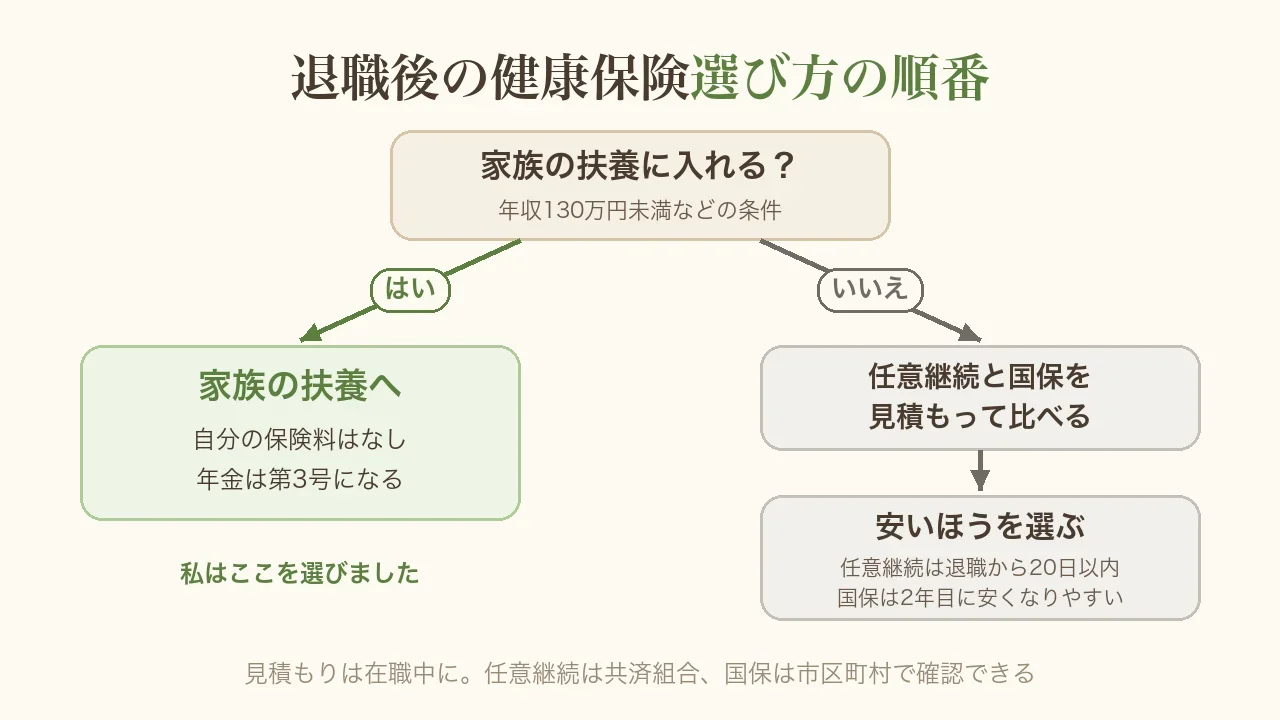
それでも、考える順番は決まっています。この順番で確かめていけば、迷う時間を短くできます。
まず扶養に入れるか確かめる
最初に確かめたいのは、家族の扶養に入れるかどうかです。
扶養に入れるなら、自分の保険料はかかりません。入れるなら、多くの場合は扶養がいちばん負担が軽くなります。パートナーの勤め先の健康保険で、条件を確かめてみてください。
任意継続と国保を見積もる
扶養に入れない場合は、任意継続と国保の保険料を見積もって、安いほうを選びます。
- 任意継続:共済組合の案内や試算表
- 国保:市区町村の窓口やサイト
任意継続には、申し出の期限があります。退職してから調べはじめると間に合わないこともあるので、見積もりは在職中にしておくのがおすすめです。
2年目に見直す道もある
国保の保険料は、前年の所得で決まります。そのため、収入が下がったあとの2年目は、1年目より安くなることが多いです。
1年目は任意継続を選び、2年目に国保と比べ直すという考え方もあります。途中で切りかえられるかどうかは、共済組合に確かめておきましょう。
共済の任意継続の注意点
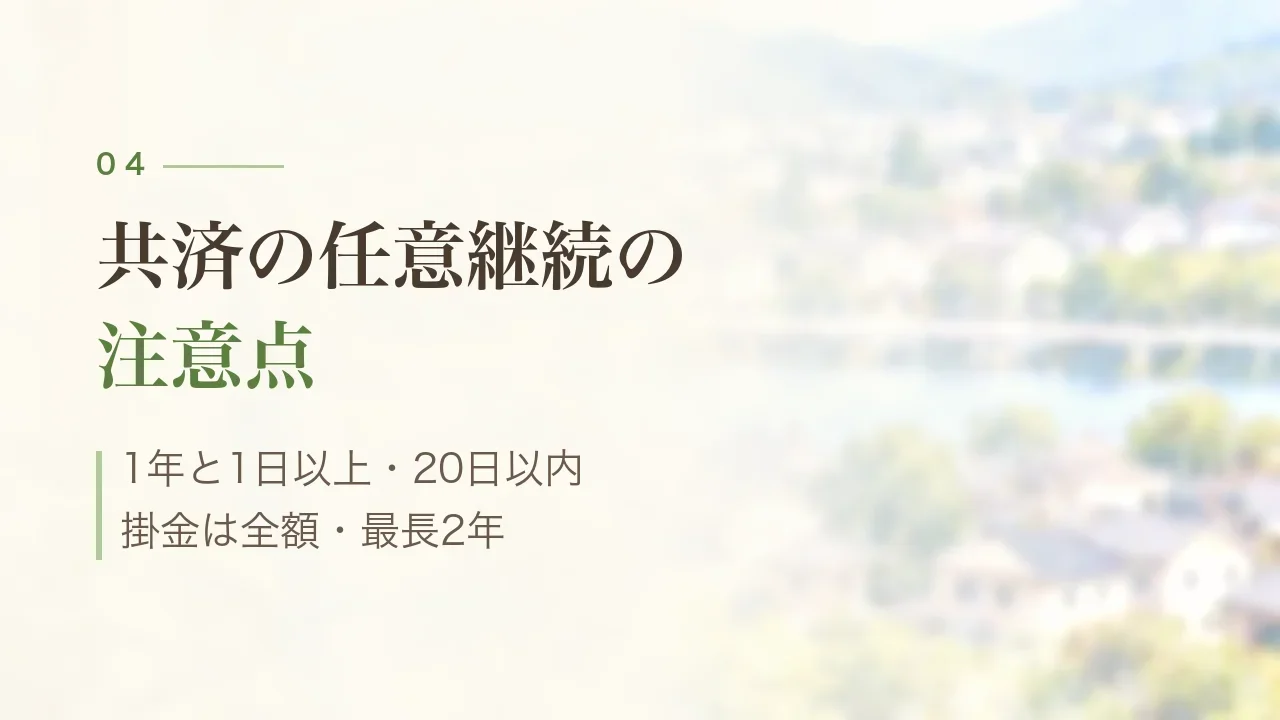
任意継続は、会社員の健康保険にもある制度です。ただ、先生が入っている共済組合の任意継続には、会社員とは少し違う決まりがあります。
ネットで「任意継続」と調べると、会社員向けの情報がたくさん出てきます。先生の場合は、共済組合の案内で確かめることが大切です。ここでは、とくに注意したい4つの点をまとめました。
1年と1日以上の加入が条件
共済の任意継続に入れるのは、退職するまでに、続けて1年と1日以上組合員だった人です。
会社員の健康保険は「2か月以上」が条件なので、ここは大きな違いです。採用されてすぐに辞める場合は、使えないことがあります。
退職から20日以内に申し出
申し出の期限は、退職の日から20日以内です。期限を過ぎると、さかのぼって申し出ることはできません。
20日って、あっという間ですね…!
3月末に辞める場合は、4月の中ごろが期限の目安です。新しい生活が始まって忙しい時期なので、在職中に決めておくと安心です。
掛金は全額自分で払う
在職中の掛金は、職場と半分ずつ負担していました。任意継続になると、その全額を自分で払います。
掛金の目安は、共済組合の支部が出している試算表などで確かめられます。扶養や国保と比べるときの材料にしてください。
入れるのは最長2年
任意継続に入れるのは、最長2年です。2年がたったら、扶養に入るか国保に入るかを、あらためて選ぶことになります。
途中で次の勤め先が決まり、そこで健康保険に入った場合も、任意継続は終わります。どちらの場合も、手続きの方法は共済組合の案内で確かめましょう。
扶養に入るときの条件
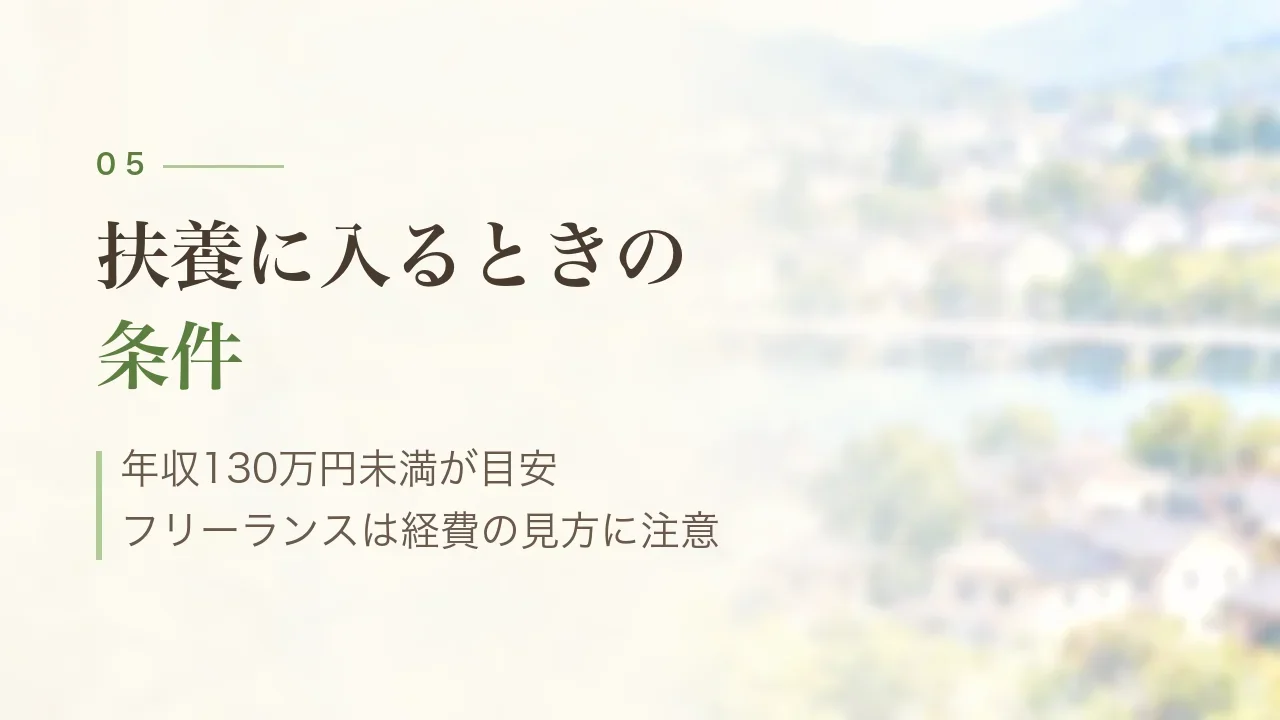
扶養に入れば、自分の保険料はかかりません。ただし、誰でも入れるわけではなく、収入の条件があります。
とくに、辞めたあとにフリーランスとして働く人は、収入の見られ方に注意が必要です。条件の目安と、扶養から外れるときの手続きを確認しておきましょう。
年収130万円未満が目安
扶養に入る条件として、よく知られているのが「130万円」です。
- これから1年の収入が130万円未満
- 同居なら、相手の収入の半分未満
これが一般的な目安です。くわしい基準は、パートナーが入っている健康保険によって違うことがあります。
フリーランスの収入の見られ方
フリーランスの収入は、売り上げから必要な経費を引いた額で見ることが多いです。
ただし、どこまでを経費として認めるかは、健康保険によって違います。確定申告書の写しを出すように言われることもあります。仕事を始める前に、パートナーの勤め先で確かめておくと安心です。確定申告についてはフリーランスはじめての確定申告【元教員】青色申告を2日で終えた方法にまとめています。
扶養から外れるとき
収入が増えて条件から外れたら、扶養から抜けて、自分で健康保険に入る必要があります。
次の勤め先の健康保険に入らない場合は、国保に入ります。年金も、自分で国民年金に切りかえる手続きが必要です。年金については、次の章でお伝えします。
収入が増えてきたら、扶養の条件を一度見直してくださいね。
退職後の年金の切りかえ
健康保険と一緒に考えたいのが、年金です。どの健康保険を選ぶかによって、年金の手続きも変わります。
「先生を辞めたら、払ってきた年金はむだになるの?」と心配する人もいるかもしれません。ここでは、退職後の年金の区分と、教員時代の年金がどうなるのかをお伝えします。
扶養なら第3号になる
パートナーの扶養に入った場合、年金は「第3号被保険者」になります。会社員や公務員に扶養されている、20歳以上60歳未満の配偶者の区分です。
第3号のあいだは、自分で国民年金の保険料を払う必要はありません。手続きは、パートナーの勤め先を通して行います。私の場合も、パートナーの職場がしてくれました。
扶養でなければ第1号へ
扶養に入らない場合は、国民年金の「第1号被保険者」への切りかえが必要です。
手続きは、退職日の翌日から14日以内に、住んでいる市区町村の窓口で行います。この場合、保険料は自分で払うことになるので、金額も確かめておきましょう。手続きの全体は教員の退職後の手続き一覧【元教員】住民税・保険・年金・確定申告にまとめています。
教員時代の年金はむだにならない
先生が入っていた共済年金は、2015年10月に厚生年金にまとめられました(日本年金機構)。教員時代の分は、厚生年金の記録として残ります。
年金を受け取るには、加入した期間が通算で10年以上あることが条件です。教員時代の期間も、辞めたあとの国民年金の期間も、すべて合わせて数えます。
大切なのは、辞めたあとも年金の加入を切らさないことです。扶養に入る、国民年金を払う、次の勤め先で厚生年金に入る。どの形でもいいので、加入を続けておきましょう。
在職中に聞いておくこと
保険と年金のことは、ネットで調べるほど分からなくなりがちです。いちばんの近道は、在職中に学校の事務の先生に聞いてしまうことでした。
退職後の保険をどうするかは、学校からも聞かれます。準備しておけば早いですし、聞かれてから調べても十分に間に合います。在職中なら、分からないことをその場で聞けるからです。
事務の先生に聞きに行った話
在職中、私も保険や年金のことが不安で、事務の先生に「退職したらどうなりますか」と聞きに行きました。
聞く前は、「こんなことも分からないのかと思われないかな」と、少し緊張したのを覚えています。でも実際は、「大丈夫、こうすればいいよ」と必要なことを教えてもらえて、拍子抜けするくらいあっさりでした。
一人で調べて不安になっていたのが、もったいなかったくらいです。
聞いておきたい3つのこと
事務の先生に聞くなら、次の3つを確かめておくと安心です。
- 任意継続の掛金の目安
- 扶養に入るときに必要な書類
- 保険と年金の書類を出す時期
どこまで学校で手続きしてくれるかは、自治体によって違います。自分でやることがあるかどうかも、あわせて聞いておきましょう。
住民税と確定申告は別に
退職後は、保険や年金のほかにも手続きがあります。とくに住民税は、辞めた翌年にもまとまった額を払うことになるので、お金を取り分けておくと安心です。
住民税の払い方は教員の退職後の手続き一覧【元教員】住民税・保険・年金・確定申告に、退職した年の確定申告はフリーランスはじめての確定申告【元教員】青色申告を2日で終えた方法にまとめています。
健康保険と年金のQ&A
最後に、退職後の健康保険と年金について、よく聞かれる疑問にお答えします。
ここで紹介するのは、私の体験と一般的な内容です。保険や年金の決まりは、共済組合や自治体、年度によって違います。くわしくは、勤め先や共済組合、市区町村の窓口で確かめてくださいね。
任意継続と国保はどちらが安い?
人によって違います。前年の収入や家族の人数、住んでいる市区町村によって、国保の保険料が変わるからです。両方を見積もって比べるのがいちばん確実です。
20日を過ぎたらどうなる?
共済の任意継続には入れなくなります。さかのぼって申し出ることはできないので、扶養か国保の中から選ぶことになります。
マイナ保険証はどうなる?
新しいカードは届きません。私も、保険が切りかわったあとも、同じマイナンバーカードを使っています。切りかわった情報が反映されるまで日数がかかることもあるので、通院の予定がある人は勤め先などに確かめておきましょう。
国保の軽減は先生も使える?
国保には、倒産や解雇などで仕事を失った人の保険料を軽くする制度があります。これは、雇用保険で対象と認められた人向けです。公立学校の先生は雇用保険に入っていないので、ふつうは当てはまりません。市区町村の窓口で確かめてみてください。
講師として働いたら保険は?
働き方によって変わります。フルタイムに近い働き方なら共済組合に入ることが多く、短い時間の勤務なら扶養のままでいられることもあります。任用のときに確かめておきましょう。講師の働き方は教員を辞めた後の講師という働き方【元教員ママ】週2日で分かった本音にまとめています。
子どもの保険はどうなる?
共働きの場合、子どもは収入の多いほうの扶養に入るのが一般的です。我が家は、もともと子どもがパートナーの扶養に入っていたので、手続きはありませんでした。あなたの扶養に入っている場合は、退職に合わせて移す手続きが必要です。
※参考:日本年金機構「被用者年金制度の一元化」/東京都教育委員会「退職後の医療保険」/福島県「任意継続組合員制度」。制度は変わることがあるため、最新の情報は共済組合・年金事務所・市区町村で確認してください。
まとめ|比べてから選ぶ
退職後の健康保険と年金は、一見ややこしく見えます。でも、順番に確かめて、金額を比べれば、答えは自然と見えてきます。
- 健康保険は扶養・任意継続・国保の3択
- まずは扶養に入れるかを確認
- 任意継続は退職から20日以内
- 扶養なら年金は第3号
- 教員時代の年金はむだにならない
- 在職中に事務の先生へ相談
私は、金額を比べてパートナーの扶養を選びました。あなたにとっていちばん負担が軽いものは、家族の状況によって違います。まずは在職中に、一度だけ調べてみてください。
分からないことは、聞けばちゃんと教えてもらえますよ。
退職後の手続きの全体は教員の退職後の手続き一覧【元教員】住民税・保険・年金・確定申告に、辞める前にやることは教員の退職手続きの流れ【元教員の体験】辞める前にやること一覧にまとめています。辞めたあとのお金が気になる人は、教員を辞めたら収入はどうなる?我が家のリアルな家計や教員を辞めた後の生活費はいくら必要?我が家がやった計算の手順もあわせて読んでみてください。

コメント